Với hộ nông dân, tiền bán nông sản về tập trung vào vài tháng trong năm, còn học phí và chi phí học tập của con lại phát sinh đều đặn qua nhiều năm. Bài viết trình bày cách ước tính nhu cầu học phí dài hạn, tách quỹ ngay sau thu hoạch và rút tiền theo từng kỳ học.
1. Ước tính tổng nhu cầu chi cho việc học của con theo từng giai đoạn
Chi phí học tập của một đứa trẻ thay đổi theo cấp học. Bậc tiểu học chủ yếu là sách vở, đồng phục và học thêm, bậc trung học có thêm chi phí đi lại và luyện thi, còn đại học hay học nghề có thể gồm học phí, tiền thuê trọ và sinh hoạt phí ở thành phố. Giai đoạn đại học thường cần số tiền lớn nhất trong thời gian ngắn.
Cha mẹ có thể lập một bảng đơn giản, mỗi dòng là một năm học của từng con và ghi các khoản dự kiến. Với gia đình có hai con cách nhau vài tuổi, bảng này cho thấy những năm cả hai cùng ở cấp học tốn kém, để chuẩn bị trước thay vì xoay xở khi năm học bắt đầu.
Các khoản dự kiến nên được ước tính theo mức chi hiện tại của những gia đình có con đang học cùng cấp, cộng thêm một phần dự phòng cho việc chi phí tăng dần theo thời gian. Bảng nên được xem lại mỗi năm khi con lên lớp để điều chỉnh sát thực tế.
Nguồn thu để đáp ứng nhu cầu này đến từ vườn cây. Chủ hộ có thể theo dõi giá cà phê trong nhiều mùa vụ để ước lượng thu nhập bình quân mỗi năm, rồi xác định tỷ lệ phù hợp có thể dành cho quỹ học phí sau khi trừ chi phí sản xuất và sinh hoạt.
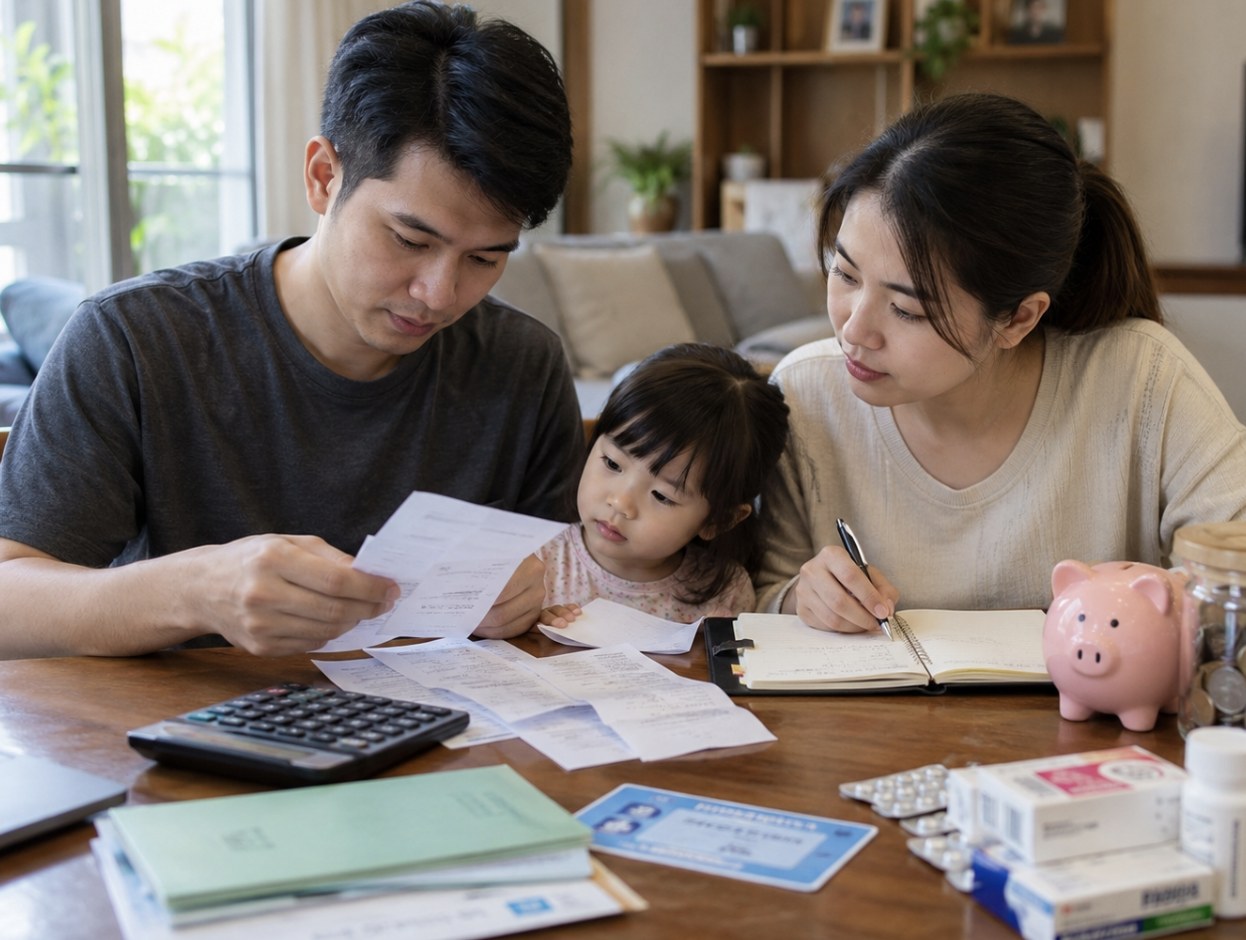
Bảng chi phí học tập theo từng năm giúp cha mẹ nhìn thấy trước những giai đoạn cần nhiều tiền nhất.
2. Tách quỹ học phí ngay sau mỗi đợt bán nông sản
Thời điểm thuận lợi để trích tiền vào quỹ học phí là ngay sau khi bán hàng, khi tiền vừa về tài khoản. Nếu để tiền chung với chi tiêu gia đình, khoản dành cho việc học dễ bị dùng vào những nhu cầu khác trong vài tháng sau thu hoạch.
Với hộ trồng cả cà phê và hồ tiêu, mỗi năm thường có hai mùa bán khác nhau. Gia đình có thể trích quỹ theo tỷ lệ cố định cho mỗi đợt bán, chẳng hạn một phần mười số tiền thu về. Cách tính theo tỷ lệ tự điều chỉnh theo thu nhập: năm được mùa trích được nhiều hơn, năm thất mùa trích ít hơn nhưng vẫn duy trì thói quen.
Khi bán hồ tiêu, chủ hộ ghi lại giá tiêu hôm nay cùng số ki-lô-gam đã bán và số tiền đã trích vào quỹ. Sổ ghi chép này cho thấy mỗi mùa đóng góp bao nhiêu vào quỹ học phí và giúp gia đình đánh giá tiến độ so với bảng nhu cầu đã lập.
Quỹ học phí nên được giữ trong một tài khoản tiết kiệm riêng, chia thành nhiều khoản có kỳ hạn khác nhau trùng với thời điểm cần đóng học phí. Cách chia này giúp phần tiền chưa dùng đến vẫn sinh lời, trong khi phần sắp cần luôn sẵn sàng đúng hạn.
3. Rút tiền theo kỳ học và điều chỉnh kế hoạch qua từng năm
Khi đến kỳ đóng học phí, gia đình rút đúng khoản đã dự trù cho kỳ đó thay vì rút cả năm một lần. Với con học đại học xa nhà, sinh hoạt phí có thể chuyển theo tháng vào tài khoản của con, giúp con quản lý chi tiêu và gia đình theo dõi được dòng tiền của quỹ.
Sau mỗi năm học, cha mẹ so sánh số tiền thực chi với dự kiến. Nếu thực chi thấp hơn, phần dư được giữ lại cho năm sau. Nếu cao hơn, gia đình có thể tăng tỷ lệ trích ở vụ kế tiếp hoặc xem lại các khoản chi trong bảng để tìm phần có thể điều chỉnh.
Những năm thu nhập từ vườn giảm do thời tiết hay sâu bệnh, quỹ đã tích lũy từ trước là nguồn giúp con không bị gián đoạn việc học. Gia đình cũng có thể tìm hiểu các chương trình học bổng hoặc hỗ trợ học phí dành cho học sinh, sinh viên ở vùng nông thôn để bổ sung nguồn chi.
Việc trao đổi với con về kế hoạch tài chính cho việc học, khi con đã đủ lớn, giúp con hiểu nguồn tiền đến từ những vụ thu hoạch của gia đình. Con có thể chủ động hơn trong việc chọn trường, chọn nơi ở và chi tiêu phù hợp với khả năng của quỹ.
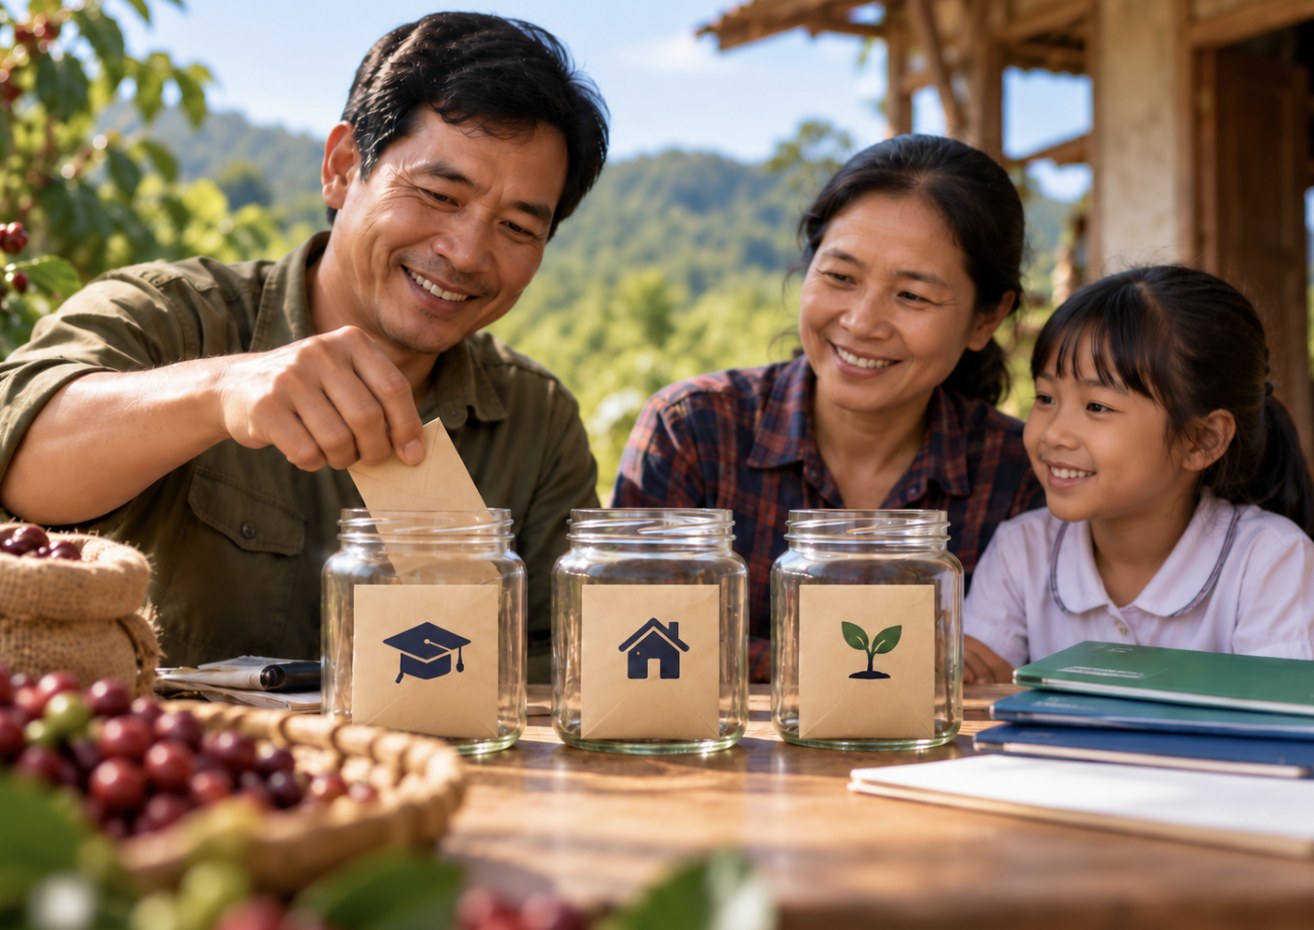
Rút quỹ theo từng kỳ học giúp phần tiền chưa dùng đến tiếp tục được tích lũy cho những năm sau.
Thu nhập theo vụ và chi phí học tập kéo dài nhiều năm là hai nhịp tiền khác nhau, và quỹ học phí là cầu nối giữa chúng. Khi nhu cầu được ước tính từ sớm, quỹ được trích đều sau mỗi đợt bán và rút đúng theo kỳ học, hộ nông dân có thể đồng hành cùng việc học của con qua từng cấp.