Một gia đình nhiều thế hệ có thể có năm, sáu thẻ bảo hiểm y tế với thời hạn và cách gia hạn khác nhau. Bài viết trình bày cách lập bảng thông tin thẻ của từng người, xây dựng lịch nhắc gia hạn và dự trù khoản đóng trong ngân sách năm của gia đình.
1. Lập bảng thông tin thẻ bảo hiểm y tế theo từng thành viên
Hãy hình dung một gia đình gồm ông bà đã nghỉ hưu, người chồng làm việc tại doanh nghiệp, người vợ bán hàng tại nhà, một con đang học trung học và một con chưa đến tuổi đi học. Mỗi người thuộc một nhóm đối tượng khác nhau: thẻ của ông bà gắn với chế độ hưu trí, thẻ của người chồng do đơn vị sử dụng lao động đóng, thẻ của người con lớn thường tham gia qua nhà trường, thẻ của trẻ nhỏ thuộc nhóm được nhà nước hỗ trợ, còn người vợ có thể tham gia theo hộ gia đình.
Vì nguồn đóng khác nhau nên thời hạn thẻ cũng không trùng nhau. Người quản lý giấy tờ của gia đình nên tra cứu bảo hiểm y tế cho từng thành viên, ghi vào một bảng chung gồm các cột: họ tên, mã thẻ, nhóm đối tượng, nơi đăng ký khám chữa bệnh ban đầu, ngày hết hạn và ai chịu trách nhiệm gia hạn.
Bảng này có thể đặt trong một tệp bảng tính dùng chung giữa vợ và chồng hoặc in ra dán ở góc làm việc trong nhà. Điều quan trọng là bảng được cập nhật ngay sau mỗi lần gia hạn, để thông tin luôn khớp với thực tế. Mỗi khi có thành viên đổi nơi làm việc, chuyển trường hay thay đổi nơi đăng ký khám chữa bệnh, người quản lý cũng nên sửa lại dòng tương ứng ngay trong tuần đó.
Bảng thông tin thẻ của từng thành viên cho thấy rõ ai cần gia hạn và vào thời điểm nào.
2. Xây dựng lịch nhắc gia hạn theo thời hạn của từng thẻ
Từ bảng thông tin, gia đình chia các thẻ thành hai nhóm. Nhóm thứ nhất được gia hạn tự động hoặc qua đơn vị khác, như thẻ của người đi làm, người hưởng lương hưu hoặc học sinh đóng qua nhà trường. Nhóm thứ hai cần gia đình chủ động đóng, như thẻ tham gia theo hộ gia đình.
Với nhóm thứ nhất, việc của gia đình là kiểm tra thẻ mới đã được cấp đúng hạn hay chưa. Với nhóm thứ hai, việc tra cứu thời hạn bảo hiểm y tế định kỳ giúp xác định thời điểm cần nộp tiền gia hạn, tránh để thẻ hết hiệu lực rồi mới đóng tiếp, vì khi đó quyền lợi có thể bị gián đoạn trong một khoảng thời gian.
Lịch nhắc nên đặt trên điện thoại của cả hai vợ chồng, nhắc trước ngày hết hạn một khoảng đủ để chuẩn bị tiền và hoàn tất thủ tục. Những tháng có nhiều thẻ cùng hết hạn nên được đánh dấu riêng trên lịch để chuẩn bị sớm. Sau mỗi lần gia hạn xong, người phụ trách ghi chú ngày hoàn tất vào lịch, giúp người còn lại biết việc đã được xử lý mà không cần hỏi lại.
Một số mốc khác cũng cần ghi vào lịch: thời điểm nhà trường thu bảo hiểm y tế học sinh vào đầu năm học, thời điểm trẻ nhỏ đến tuổi chuyển nhóm đối tượng, hay khi một thành viên thay đổi công việc. Mỗi mốc này đều có thể làm thay đổi cách gia hạn của thẻ tương ứng.
3. Dự trù khoản đóng bảo hiểm y tế trong ngân sách năm
Khoản đóng bảo hiểm y tế không phát sinh hằng tháng mà tập trung vào một vài thời điểm trong năm. Nếu không dự trù, tháng gia hạn có thể trùng với các khoản lớn khác như học phí hay sửa xe, khiến ngân sách tháng đó bị thiếu hụt.
Cách xử lý là cộng tổng khoản gia đình phải tự đóng trong năm, sau đó chia đều cho mười hai tháng và trích vào một mục riêng. Giả sử gia đình có hai thẻ tự đóng và một khoản đóng bảo hiểm học sinh, ba khoản này được gom lại thành một mục ngân sách, nạp đều mỗi tháng vào tài khoản tiết kiệm riêng. Khi đến kỳ đóng, tiền đã có sẵn.
Với thẻ tham gia theo hộ gia đình, quy định thường cho phép chọn phương thức đóng theo những kỳ khác nhau. Gia đình có thu nhập ổn định có thể chọn đóng một lần cho kỳ dài để giảm số lần làm thủ tục; gia đình có thu nhập theo mùa có thể chọn kỳ ngắn hơn, trùng với thời điểm có nguồn thu.
Thanh toán qua các kênh trực tuyến được cơ quan bảo hiểm chấp nhận giúp lưu lại biên lai điện tử. Gia đình nên lưu biên lai vào cùng thư mục với bảng thông tin thẻ, thuận tiện khi cần đối chiếu. Cuối năm, tổng số tiền thực đóng được so với khoản đã trích để điều chỉnh mức trích cho năm sau, nhất là khi gia đình có thêm thành viên hoặc có người chuyển sang nhóm đối tượng khác.
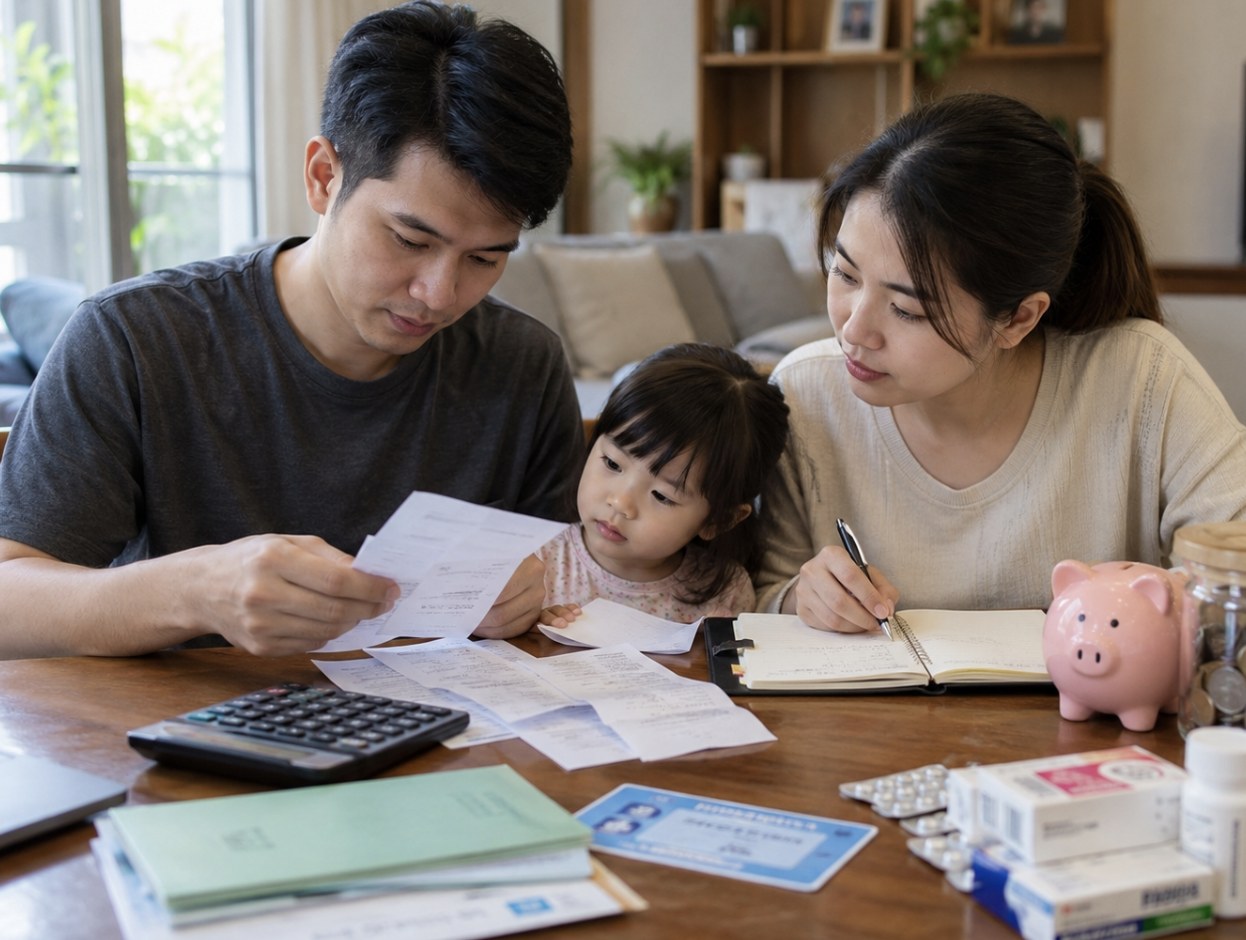
Trích đều mỗi tháng cho khoản gia hạn bảo hiểm y tế giúp ngân sách gia đình không bị dồn vào một thời điểm.
Lịch gia hạn thẻ bảo hiểm y tế được sắp xếp theo năm giúp gia đình nhiều thành viên tránh việc thẻ hết hạn ngoài ý muốn. Khi có bảng thông tin chung, lịch nhắc phân theo nhóm thẻ và một mục ngân sách được nạp đều, việc gia hạn trở thành một phần quen thuộc trong kế hoạch tài chính của gia đình.